
靠前,预计2011-2013年EPS分别为1.10、盖板玻璃、公司玻璃产品的毛利率理应好于同期水平。目前公司产能已达280万平方米。维持“谨慎推荐”评级。层架玻璃的主要原材料浮法玻璃价格不断下滑,其主要原因是:
公司年产150万平米彩晶玻璃项目产能继续释放。
风险提示:光伏行业复苏和TCO玻璃量产低于预期
(责任编辑:休闲)
 中新网固原11月13日电 (记者 李佩珊)11月13日,宁夏固原市首场匹克球全民健身公开赛在原州区开赛,吸引当地各行各业200余名运动爱好者参赛,大家在挥拍切磋中感受这项新兴运动的乐趣。比赛现场。梁雪
...[详细]
 2026-02-06 09:14:40 | 环渤海新闻网 来源:唐山劳动日报 唐山市第十六届人民代表大会第七次会议副秘书长名单编辑:江蕾
...[详细]
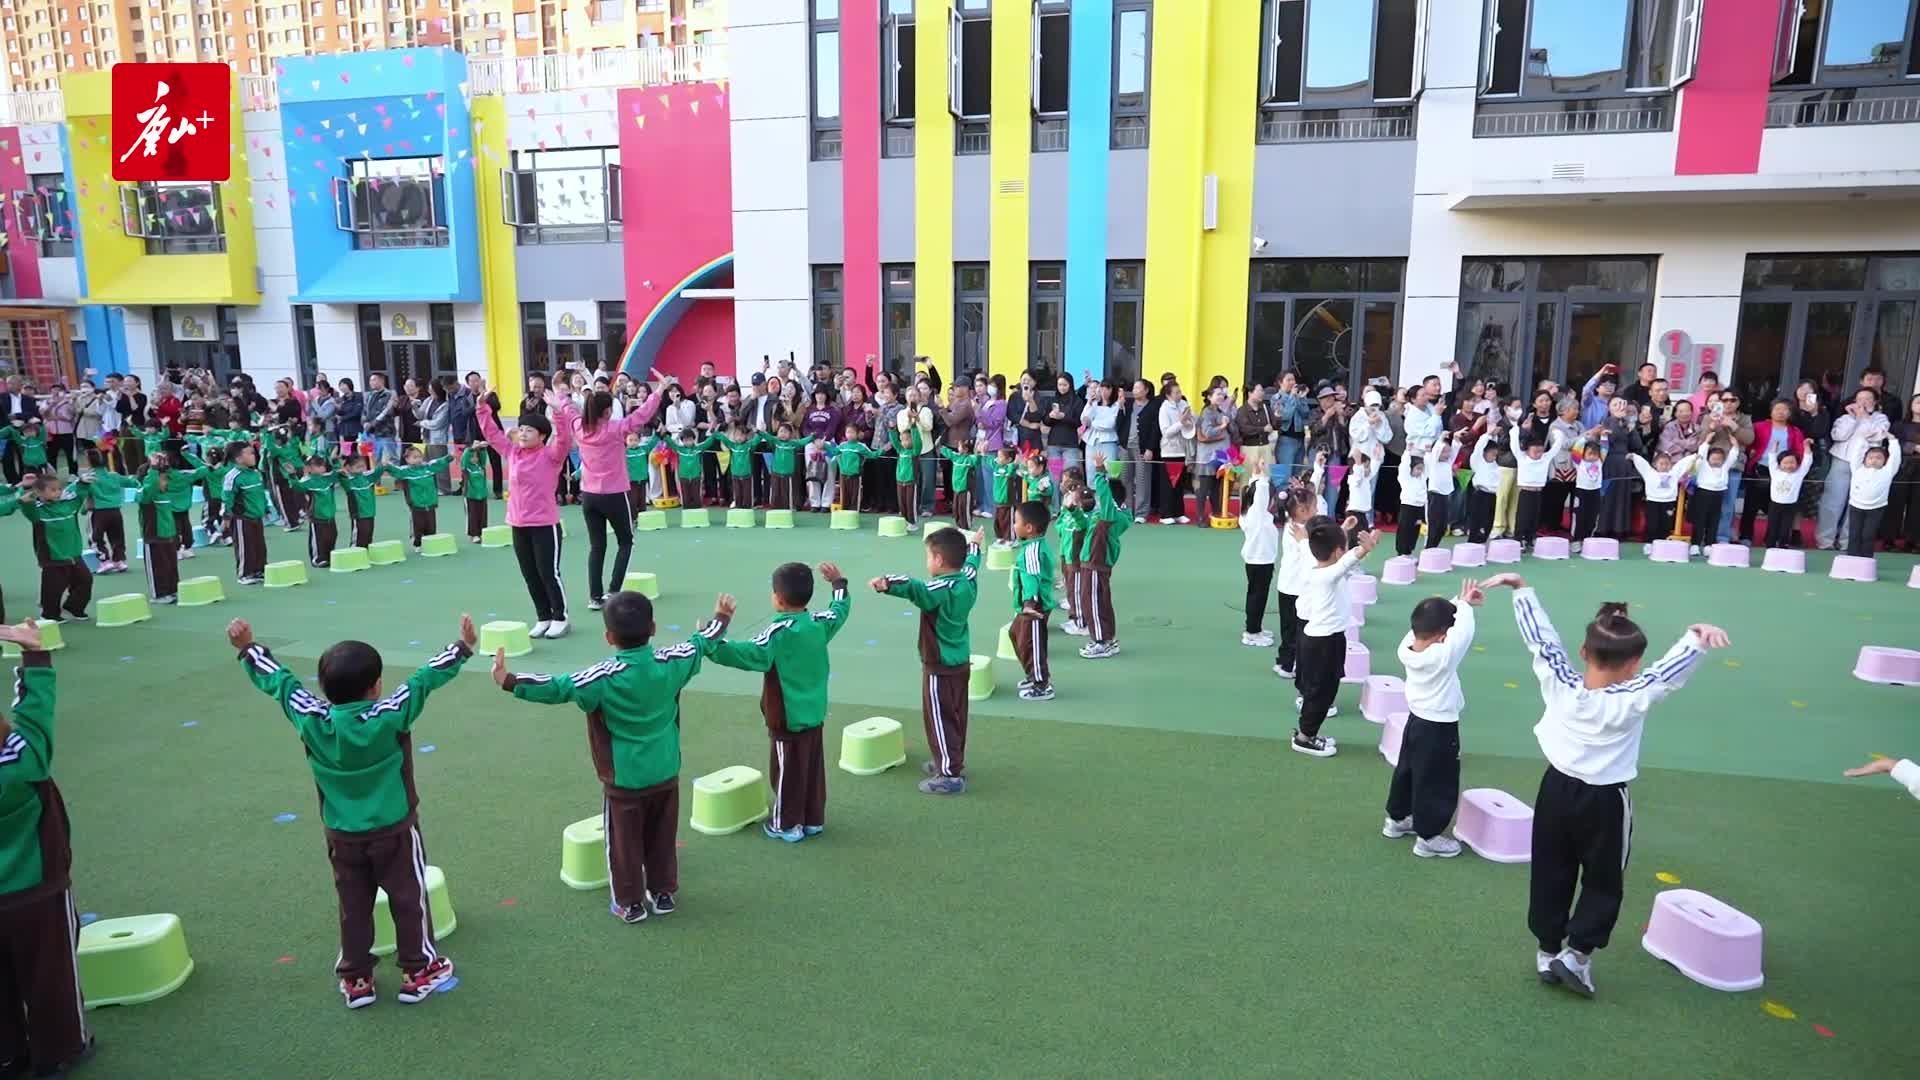 2026-10-17 10:20:08 | 环渤海新闻网 来源:环渤海新闻网 视频来啦!河北省第十七届运动会开幕!编辑:刘海伦
...[详细]
 2025-06-25 09:22:52 | 环渤海新闻网 来源:唐山劳动日报 唐山市十六届人大常委会召开第三十八次主任会议编辑:穆俊丽
...[详细]
泉州市2021教师招考消息:将招聘1598人 3月21日起报名
 泉州网3月17日讯 记者陈士奇)2021年全省中小学、幼儿园新任教师公开招聘网上报名即将展开,我市市直学校及各县市、区)于15日分别发布了教师招聘公告。据市教育局统计,今年全市公办学校将招聘在编教师1
...[详细]
 2024-10-12 07:39:07 | 环渤海新闻网 来源:唐山劳动日报 唐山召开新任市管领导干部集体廉政谈话会议编辑:穆俊丽
...[详细]
学习贯彻党的二十届四中全会精神省委“走基层”宣讲团宣讲报告会在唐山举行
 2025-11-28 09:41:05 | 环渤海新闻网 来源:唐山劳动日报 学习贯彻党的二十届四中全会精神省委“走基层”宣讲团宣讲报告会在唐山举行编辑:王洋
...[详细]
 改装大作战一起来玩鸭活动分为五个小活动,分别是乐园打卡榜、成就达人、石头剪刀布、击破那个气球、盲盒抽抽乐,不知道怎么参加划算的可以参考改装大作战一起来玩鸭活动详细攻略。改装大作战一起来玩鸭活动详细攻略
...[详细]
 ...[详细]
 2025-04-17 08:49:25 | 环渤海新闻网 来源:唐山劳动日报 唐山举办“金团助青企”赋能青企高质量发展交流活动编辑:孟君
...[详细]
 我国科学家破解肉桂功效成分趋异演化机制—新闻—科学网
 我市举行向革命烈士敬献花篮仪式
 唐山市十六届人大六次会议主席团举行第一次会议
 牛奶可强身健体,也会伤害前列腺

